Las cuentas remuneradas vuelven a ser una de las alternativas más interesantes para quienes quieren obtener rentabilidad por sus ahorros sin renunciar a tener el dinero disponible. Sin embargo, no todas ofrecen las mismas condiciones y una diferencia de unas décimas en la TAE no siempre significa que una cuenta sea mejor que otra.
En esta guía analizamos las 10 mejores cuentas remuneradas en España en julio de 2026, tanto de bancos españoles como europeos, comparando no solo cuánto pagan, sino también las condiciones, el importe máximo remunerado y la protección que ofrece cada entidad.
Vamos allá.
¿Por qué estas son las mejores cuentas remuneradas de 2026?
No todas las cuentas remuneradas merecen estar en un ranking simplemente porque ofrezcan el tipo de interés más alto. En muchos casos, una diferencia de unas décimas puede quedar compensada por un límite remunerado más amplio, menos condiciones o una mayor facilidad para acceder al tipo de interés que ofertan.
Por eso, para elaborar esta selección no nos hemos limitado a ordenar las cuentas por su rentabilidad. También hemos tenido en cuenta:
✅ el importe máximo remunerado,
✅ las condiciones para conseguir ese interés,
✅ la protección del Fondo de Garantía de Depósitos,
✅ la liquidez,
✅ y si se trata de un banco o de un broker.
Un error bastante habitual es fijarse únicamente en la TAE. Sin embargo, una cuenta que remunera un poco menos puede acabar siendo más interesante si permite ahorrar una cantidad mayor o no exige cumplir condiciones para conseguir ese interés.
La mayoría de las opciones que encontrarás en esta guía pertenecen a bancos y están cubiertas por un Fondo de Garantía de Depósitos de hasta 100.000 € por titular y entidad -de distintos países-. También hemos incluido dos brokers que, aunque cuentan con un sistema de protección diferente, ofrecen una rentabilidad superior que puede compensar esa diferencia para determinados perfiles.
El resultado es un ranking pensado para ayudarte a comparar de un vistazo las opciones más interesantes del momento. Es decir, las cuentas remuneradas que ofrecen el mejor equilibrio entre rentabilidad, seguridad, flexibilidad y condiciones.
Comparativa de las mejores cuentas remuneradas en España (julio de 2026)
Para que te resulte más fácil comparar, aquí tienes un resumen con las principales características de cada cuenta remunerada. De las diez cuentas que analizamos, la mayoría no exige tener nómina ni cumplir requisitos complejos, lo que las convierte en una buena alternativa para quienes buscan cuentas remuneradas sin condiciones o con una vinculación mínima.
| 🏦 Cuenta remunerada | 💰 Saldo máximo remunerado | 💡 Puede ser interesante si... |
|---|---|---|
| Bank Norwegian | Hasta 1.000.000 € | Quieres remunerar una cantidad elevada sin nómina ni vinculaciones. |
| B100 | Hasta 100.000 € | Buscas una cuenta española sin condiciones para tu fondo de emergencia o ahorro. |
| Trade Republic | Sin límite | Quieres remunerar bastante efectivo y combinar ahorro e inversión en una plataforma. |
| Bankinter | Hasta 100.000 € | Eres nuevo cliente y prefieres una cuenta remunerada de un banco español tradicional. |
| Open Bank | Sin límite | Eres nuevo cliente y buscas rentabilidad, liquidez y una operativa 100 % digital. |
| Banco Sabadell | Hasta 50.000 € | Quieres una cuenta que puedas usar también para el día a día en un banco tradicional. |
| Renault Bank | Hasta 1.000.000 € | Quieres remunerar cantidades elevadas sin promociones ni vinculación. |
| Cetelem | Hasta 100.000 € | Eres nuevo cliente y buscas una cuenta sencilla, líquida y sin domiciliar la nómina. |
| Trading 212 | Sin límite | Priorizas una rentabilidad elevada y entiendes las diferencias entre un broker y un banco. |
| Ibercaja | Hasta 12.000 € | Vas a domiciliar la nómina y usar Ibercaja como banco principal para acceder a su máxima remuneración. |
Ten en cuenta que el rendimiento, las promociones y los requisitos pueden cambiar con el tiempo, por lo que conviene revisar siempre las condiciones vigentes antes de contratar cualquier producto.
En este vídeo repasamos las cuentas más interesantes del momento y explicamos qué criterios hemos utilizado para ordenarlas, más allá de fijarnos únicamente en la TAE.
Las 10 mejores cuentas remuneradas en España (análisis)
Y ahora sí, repasamos una a una las 10 mejores cuentas remuneradas en España, explicando qué ofrece cada una, cuáles son sus principales ventajas, qué aspectos conviene tener en cuenta y para qué perfil puede resultar más interesante.
1️⃣ Bank Norwegian Plus
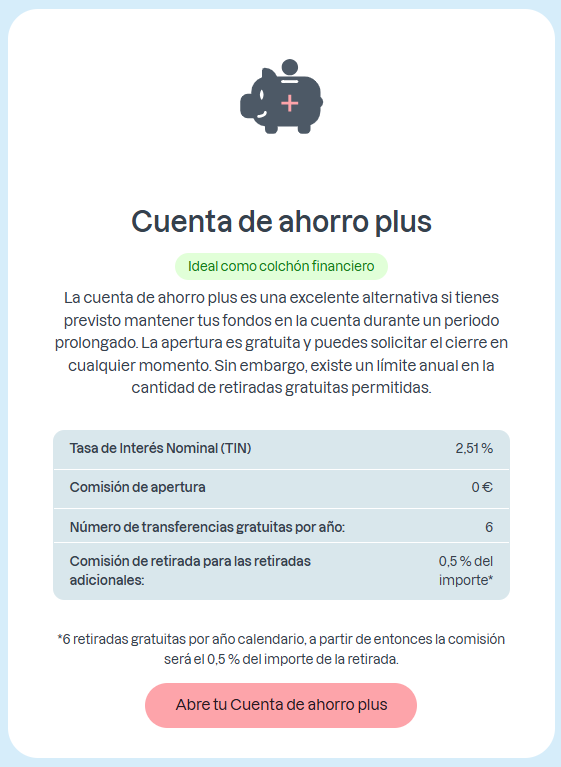
Bank Norwegian encabeza nuestro ranking porque ofrece uno de los mejores equilibrios entre rentabilidad, sencillez y flexibilidad. Además de remunerar saldos de hasta 1.000.000 €, actualmente ofrece un 2,50 % TAE sin necesidad de domiciliar la nómina ni cumplir otros requisitos de vinculación.
Está pensada como una cuenta de ahorro complementaria, no como una cuenta para el día a día, ya que no permite domiciliar la nómina ni realizar pagos habituales. A cambio, ofrece una forma sencilla de rentabilizar tus ahorros sin exigir un importe mínimo ni un periodo de permanencia.
Lo mejor
✅ 2,50 % TAE sobre un saldo de hasta 1.000.000 €.
✅ No exige domiciliar la nómina ni contratar productos vinculados.
✅ Permite mantener remuneradas cantidades muy superiores a la media del mercado.
✅ El dinero está protegido por el Fondo de Garantía de Depósitos de Noruega hasta el equivalente a 100.000 € por titular.
✅ Puedes disponer de tu dinero cuando lo necesites, sin inmovilizar el ahorro.
⚠️ Eso sí, la Cuenta Plus incluye un número limitado de retiradas gratuitas al año, exactamente seis. Después te cobra una pequeña comisión.
Si tu intención es mover el dinero con frecuencia, quizá no sea la opción más cómoda. En cambio, si buscas una cuenta para ahorrar a medio o largo plazo, esta limitación suele tener poca importancia.
¿Para quién la recomendamos?
👉🏻 Es una alternativa especialmente interesante para quienes quieren rentabilizar una cantidad elevada de dinero sin depender de promociones temporales, nómina o cumplir otros requisitos.
👉🏻 También puede encajar si buscas una cuenta de ahorro independiente de tu banco habitual para crear un fondo de emergencia o separar una parte de tus ahorros.
¿Por qué ocupa el primer puesto?
Si tu objetivo es encontrar una cuenta fácil de mantener en el tiempo, sin depender de promociones o requisitos adicionales, probablemente sea una de las alternativas más equilibradas del mercado.
2️⃣ B100 Save
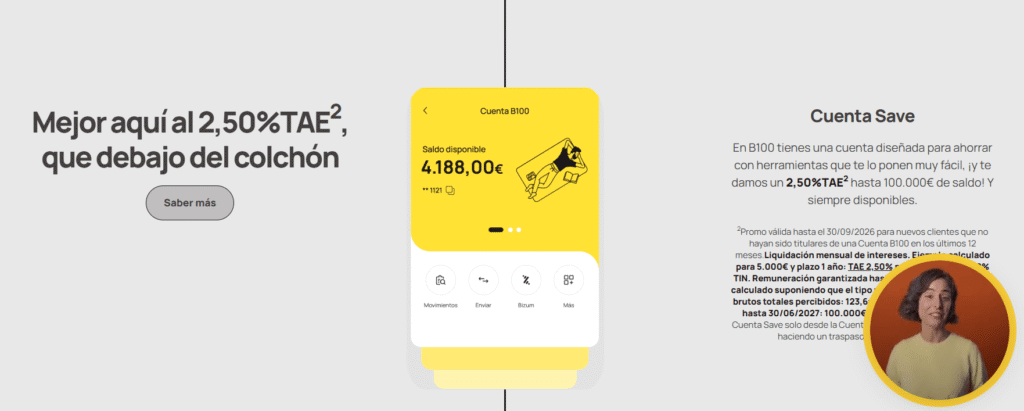
B100 Save es la cuenta de ahorro del banco digital B100, la marca de banca digital de ABANCA. Remunera los ahorros al 2,50 % TAE sobre un saldo de hasta 100.000 €, sin necesidad de domiciliar la nómina ni contratar otros productos.
El dinero permanece siempre disponible, por lo que combina una buena rentabilidad con la flexibilidad propia de una cuenta de ahorro. Además, incorpora herramientas como las huchas y las reglas de ahorro automáticas para ayudarte a organizar mejor tus objetivos de ahorro.
Puntos fuertes
✅ 2,50 % TAE sobre un saldo de hasta 100.000 €.
✅ Sin nómina ni productos vinculados.
✅ El dinero está protegido por el Fondo de Garantía de Depósitos de España hasta 100.000 € por titular.
✅ Operativa 100 % digital y con total liquidez.
¿Para quién la recomendamos?
👉🏻 Es una cuenta especialmente interesante para quienes quieren mantener un fondo de emergencia o una parte de sus ahorros en un banco español, sin depender de promociones para nuevos usuarios ni de requisitos de vinculación.
👉🏻 También puede encajar si buscas una alternativa sencilla a una cuenta corriente tradicional.
¿Merece la pena?
Sí. B100 Save destaca por ofrecer una combinación muy equilibrada de rentabilidad, sencillez y seguridad. No tiene el límite remunerado más alto del mercado, pero para la mayoría de ahorradores sus 100.000 € son más que suficientes, y la ausencia de requisitos la convierte en una de las cuentas más fáciles de mantener a largo plazo.
3️⃣ Trade Republic
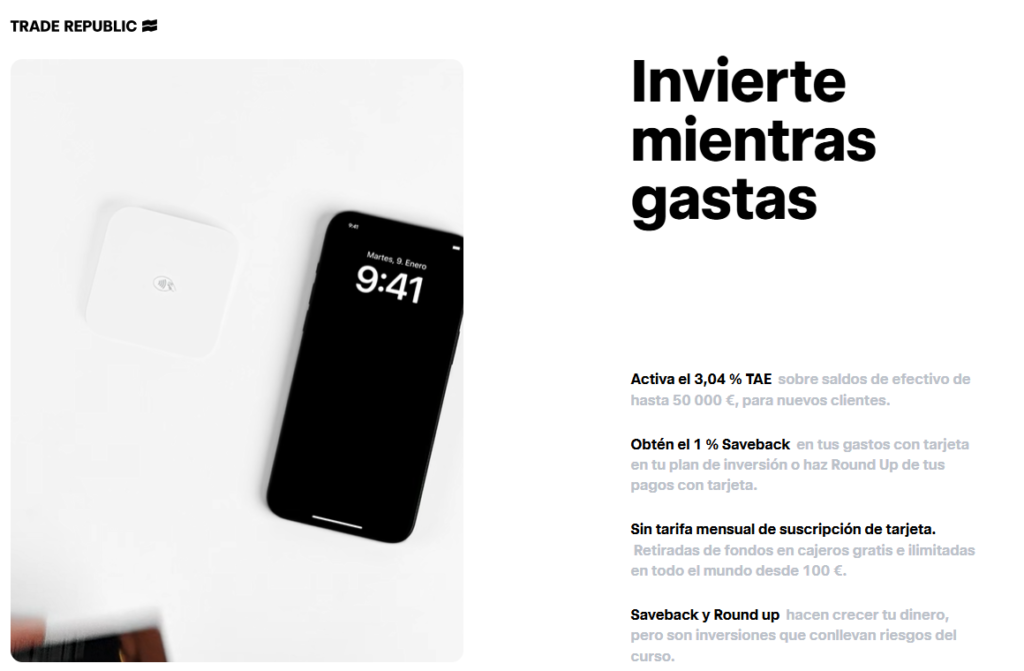
Trade Republic es una de las dos excepciones de este ranking. Aunque se trata de un broker con licencia bancaria alemana y no de una cuenta remunerada tradicional, permite obtener una rentabilidad del 2,25 % TAE sobre el efectivo, con una promoción del 3,04 % TAE para nuevos clientes, sin límite máximo remunerado. Además, dispone de IBAN español, lo que facilita las transferencias y hace que gestionar el dinero resulte mucho más cómodo que hace unos años.
Si, además de ahorrar, también inviertes o tienes pensado hacerlo, permite gestionar ambas cosas desde una misma plataforma.
Lo que más nos gusta
✅ 2,25 % TAE sobre el efectivo, con una promoción del 3,04 % TAE para nuevos clientes.
✅ Sin límite máximo de saldo remunerado.
✅ No exige domiciliar la nómina ni cumplir requisitos de vinculación.
✅ Cuenta con IBAN español, lo que facilita las transferencias y la operativa diaria.
¿Para quién la recomendamos?
👉🏻 Esta cuenta tiene sentido si buscas rentabilizar una cantidad elevada de dinero sin asumir condiciones adicionales y valoras una operativa completamente digital.
👉🏻 También resulta interesante si ya utilizas Trade Republic para invertir.
¿Qué la diferencia de una cuenta remunerada tradicional?
Trade Republic combina servicios de ahorro e inversión en una misma plataforma, por lo que su funcionamiento no es exactamente el mismo que el de un banco tradicional.
El efectivo de los clientes se mantiene en bancos asociados y está protegido por los correspondientes sistemas europeos de garantía de depósitos, hasta un máximo de 100.000 € por cliente y banco, mientras que los valores (como acciones o ETF) permanecen separados del patrimonio de la entidad.
Si buscas una solución que reúna ahorro e inversión en un mismo lugar, puede ser una de las alternativas más interesantes del mercado.
4️⃣ Bankinter Cuenta Digital
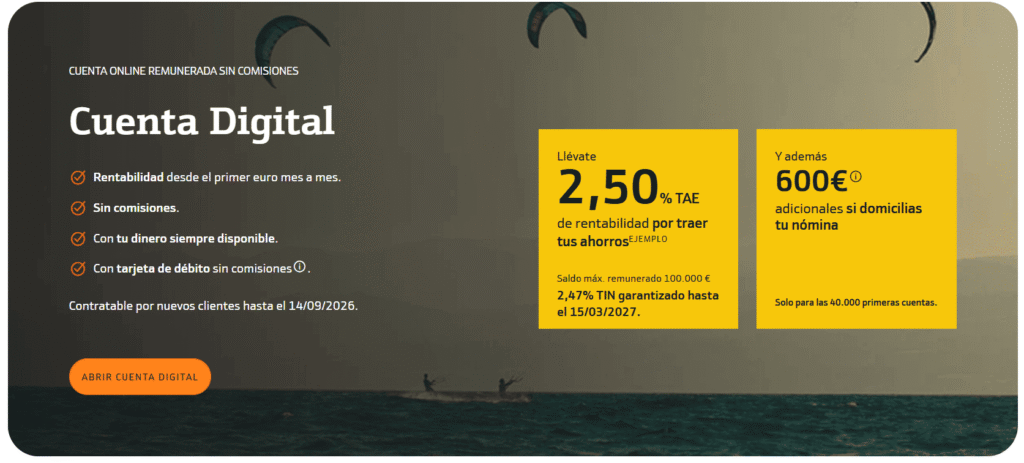
Bankinter Cuenta Digital ofrece una de las rentabilidades más competitivas entre los bancos españoles, con un 2,50 % TAE sobre un saldo de hasta 100.000 €. Su principal atractivo es que combina la seguridad y el respaldo de una entidad consolidada con una operativa completamente digital. Además, el dinero permanece siempre disponible, por lo que puedes acceder a tus ahorros cuando lo necesites sin renunciar a la rentabilidad.
Lo mejor
✅ 2,50 % TAE sobre un saldo de hasta 100.000 €.
✅ Respaldo de un banco español y protección del Fondo de Garantía de Depósitos de España hasta 100.000 € por titular.
✅ El dinero permanece disponible en todo momento.
✅ Proceso de apertura completamente online.
⚠️ La rentabilidad está dirigida a nuevos clientes, por lo que conviene comprobar si cumples los requisitos de la promoción antes de abrir la cuenta. Si ya eres cliente de Bankinter, es posible que esta oferta no esté disponible en las mismas condiciones.
¿Para quién la recomendamos?
👉🏻 Es una buena opción para quienes todavía no son clientes de Bankinter y buscan una cuenta remunerada con una rentabilidad competitiva, sin necesidad de domiciliar la nómina.
👉🏻 También puede resultar interesante si prefieres operar con un banco tradicional en lugar de una entidad extranjera o un broker.
¿Compensan sus condiciones?
En nuestra opinión, sí. La principal condición es ser nuevo cliente, un requisito bastante habitual en este tipo de promociones y mucho más sencillo de cumplir que otras ofertas que exigen nómina, recibos o un determinado uso de la tarjeta. Si puedes acceder a la promoción, es una de las cuentas bancarias más interesantes del mercado.
5️⃣ Openbank Cuenta de Ahorro
Openbank, el banco digital de Banco Santander, ofrece una de las cuentas remuneradas más competitivas entre las entidades españolas. Su Cuenta de Ahorro Bienvenida remunera los ahorros al 2,50 % TAE y destaca por combinar la solidez de un gran grupo bancario con una operativa 100 % digital.
Además, el dinero está siempre disponible, por lo que puedes retirar tus ahorros cuando lo necesites sin perder la flexibilidad de una cuenta de ahorro.
Puntos fuertes
✅ 2,50 % TAE sobre el saldo remunerado.
✅ Respaldo de un banco español y protección del Fondo de Garantía de Depósitos de España hasta 100.000 € por titular.
✅ Sin necesidad de domiciliar la nómina.
✅ Dinero siempre disponible, sin perder liquidez.
⚠️ La rentabilidad más atractiva está reservada para nuevos clientes y requiere cumplir las condiciones de la promoción vigente. Por eso, conviene revisar los requisitos antes de abrir la cuenta y comprobar cuál será la remuneración una vez finalice la oferta inicial.
Además, algunas promociones exigen cumplir requisitos adicionales, como activar Bizum. Conviene revisar las condiciones vigentes antes de contratar.
¿Para quién la recomendamos?
👉🏻 Puede ser una buena alternativa para quienes buscan una cuenta remunerada en un banco español y todavía no son usuarios de Openbank.
👉🏻 También es interesante si valoras operar con una entidad consolidada y no te importa cumplir los términos de acceso a la promoción.
¿Qué la hace diferente?
Openbank consigue un buen equilibrio entre rentabilidad, facilidad de uso y seguridad. Es cierto que la mejor remuneración está ligada a una promoción para nuevos clientes, pero, si puedes acogerte a ella, se sitúa entre las cuentas bancarias más competitivas del mercado sin exigir una vinculación tan elevada como otras ofertas similares.
6️⃣ Banco Sabadell Cuenta Online
La Cuenta Online Sabadell es una de las opciones más completas para quienes buscan una cuenta remunerada en un banco tradicional sin necesidad de domiciliar la nómina. Ofrece un 2,00 % TAE sobre un saldo de hasta 50.000 € y, además, permite operar como una cuenta corriente para el día a día, algo que la diferencia de otras cuentas de ahorro incluidas en este ranking.
A diferencia de otras cuentas de este ranking, la Cuenta Online Sabadell puede utilizarse como cuenta principal, ya que permite realizar la operativa habitual de una cuenta corriente mientras remunera parte de tus ahorros.
Lo que más nos gusta
✅ 2,00 % TAE sobre un saldo de hasta 50.000 €.
✅ No exige domiciliar la nómina.
✅ El dinero está protegido por el Fondo de Garantía de Depósitos de España hasta 100.000 € por titular.
✅ Permite mantener el ahorro siempre disponible.
⚠️ La oferta está dirigida a nuevos clientes, por lo que conviene revisar las condiciones de la promoción antes de abrir la cuenta. Además, aunque el límite remunerado es suficiente para muchos ahorradores, se queda por debajo del que ofrecen otras entidades de este ranking.
¿Para quién la recomendamos?
👉🏻 Tiene sentido si quieres abrir una cuenta remunerada en un banco español y todavía no eres cliente de Banco Sabadell.
👉🏻 También resulta interesante si valoras una operativa sencilla y no necesitas remunerar importes muy elevados.
¿Qué perfil puede aprovecharla mejor?
La principal limitación de esta cuenta es que la promoción está dirigida a nuevos clientes y el importe máximo remunerado se queda por debajo del de otras entidades. Aun así, para quien vaya a mantener hasta 50.000 € y quiera operar con un banco tradicional, sigue siendo una alternativa competitiva.
7️⃣ Renault Bank Cuenta Contigo
Renault Bank es el banco del Grupo Renault y está especializado en productos de ahorro sencillos. Su Cuenta Contigo ofrece un 2,17 % TAE sobre un saldo de hasta 1.000.000 €, mucho más que otros bancos y sin necesidad de contratar otros productos. Además, el dinero permanece siempre disponible, lo que la convierte en una buena opción.
Lo mejor
✅ 2,17 % TAE sobre un saldo de hasta 1.000.000 €.
✅ Sin nómina ni productos vinculados.
✅ Protección del Fondo de Garantía de Depósitos de Francia hasta 100.000 € por titular.
✅ Permite mantener el dinero disponible en cualquier momento.
⚠️ La Cuenta Contigo está pensada exclusivamente para ahorrar, por lo que no puede utilizarse como una cuenta corriente para el día a día. Si buscas domiciliar recibos, realizar pagos habituales o utilizar una tarjeta, necesitarás mantener otra cuenta bancaria para esa operativa.
¿Para quién la recomendamos?
👉🏻 Es una alternativa interesante para quienes quieren rentabilizar cantidades elevadas de dinero sin depender de promociones para nuevos clientes o de requisitos de vinculación.
👉🏻 También puede encajar si buscas una cuenta de ahorro sencilla y no te importa sacrificar unas décimas de rentabilidad a cambio de una mayor estabilidad.
¿Por qué la hemos incluido?
Al igual que Bank Norwegian, Renault Bank está pensada como una cuenta de ahorro complementaria y no como un sustituto de tu banco habitual. La diferencia es que ofrece una rentabilidad ligeramente inferior, aunque mantiene un límite remunerado igual de amplio y sin exigir vinculación.
La hemos incluido porque, aunque no ofrece la rentabilidad más alta del mercado, combina un límite remunerado muy amplio con la ausencia de términos relevantes. Para quienes quieren remunerar cantidades elevadas sin depender de promociones para nuevos clientes o requisitos de vinculación, sigue siendo una alternativa muy competitiva.
8️⃣ Cetelem Cuenta de Ahorro
La Cuenta de Ahorro Cetelem combina una rentabilidad competitiva con una operativa sencilla y sin necesidad de domiciliar la nómina. Ofrece un 2,30 % TAE sobre un saldo de hasta 100.000 € para nuevos clientes y está respaldada por Cetelem, la marca comercial de BNP Paribas Personal Finance, uno de los mayores grupos financieros de Europa. Puedes ingresar o retirar tu dinero cuando lo necesites, sin perder la flexibilidad propia de una cuenta de ahorro.
Lo que más nos gusta
✅ 2,30 % TAE para nuevos clientes.
✅ Saldo remunerado de hasta 100.000 €.
✅ Protección del Fondo de Garantía de Depósitos de España hasta 100.000 € por titular.
✅ Dinero siempre disponible.
✅ Sin necesidad de domiciliar la nómina.
⚠️ La rentabilidad del 2,30 % TAE está reservada para nuevos clientes. Si ya eres cliente de Cetelem, la remuneración baja al 1,75 % TAE, por lo que conviene comprobar qué condiciones se aplican en tu caso antes de contratar la cuenta.
¿Para quién la recomendamos?
👉🏻 Puede ser una buena opción si todavía no eres cliente de Cetelem y buscas una cuenta remunerada con una rentabilidad competitiva en un banco tradicional.
👉🏻 También resulta interesante si no necesitas remunerar más de 100.000 € y valoras una operativa sencilla.
¿Qué la hace interesante?
Cetelem se sitúa entre las mejores cuentas remuneradas porque ofrece una rentabilidad competitiva en un banco tradicional, sin exigir domiciliar la nómina. Eso sí, la oferta del 2,30 % TAE está dirigida a nuevos clientes.
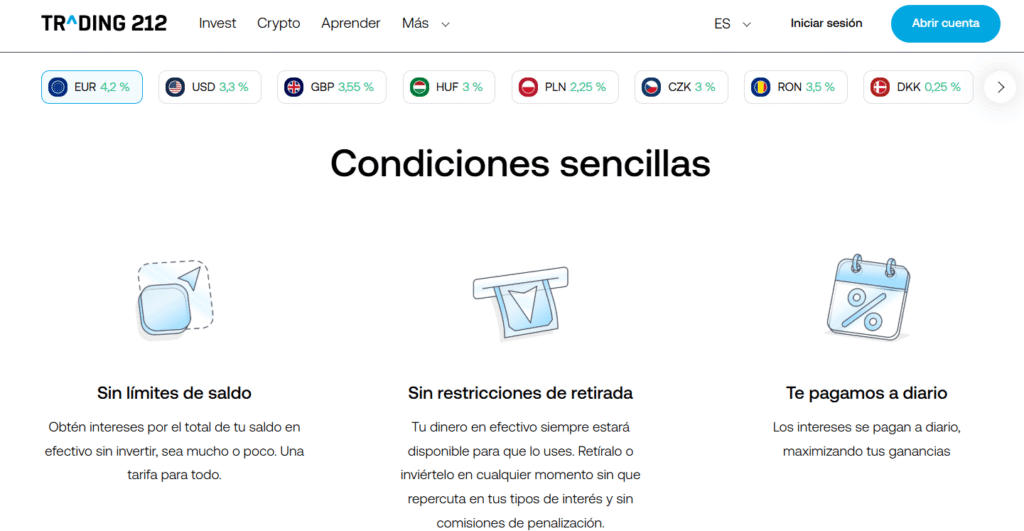
9️⃣ Trading 212
Trading 212 es la segunda y última excepción de este ranking. Aunque se trata de un broker y no de una cuenta remunerada tradicional, ofrece una rentabilidad del 3,50 % TAE sobre el efectivo no invertido, una de las más altas de esta comparativa. Además, el dinero permanece siempre disponible y permite obtener intereses sin necesidad de inmovilizar los ahorros ni cumplir requisitos de vinculación.
Puntos fuertes
✅ 3,50 % TAE sobre el efectivo no invertido siempre que se cumplan .
✅ Sin límite máximo de saldo remunerado.
✅ No exige domiciliar la nómina ni contratar productos adicionales.
✅ El dinero permanece siempre disponible.
✅ Operativa completamente digital y muy sencilla.
⚠️ Aunque el efectivo permanece disponible en todo momento, Trading 212 no es un banco tradicional, sino un broker. Antes de abrir la cuenta, conviene entender cómo protege el dinero de sus clientes y qué diferencias existen respecto a una cuenta remunerada bancaria. Si para ti la máxima protección del Fondo de Garantía de Depósitos es un aspecto prioritario, probablemente otras opciones de este ranking encajen mejor con tu perfil.
¿Para quién la recomendamos?
👉🏻 Puede ser una alternativa interesante para quienes buscan obtener la máxima rentabilidad posible sobre su liquidez y ya están familiarizados con el funcionamiento de un broker.
👉🏻 También puede encajar si utilizas Trading 212 para invertir y prefieres mantener el efectivo en la misma plataforma.
¿Qué debes saber antes de abrirla?
Trading 212 ocupa una posición en este ranking porque ofrece una de las rentabilidades más elevadas del mercado y no establece un límite máximo sobre el saldo remunerado.
Aun así, al tratarse de un broker y no de un banco tradicional, creemos que es una opción especialmente interesante para perfiles que entienden cómo funciona este tipo de plataformas y valoran más la rentabilidad que la protección adicional que ofrece un Fondo de Garantía de Depósitos.
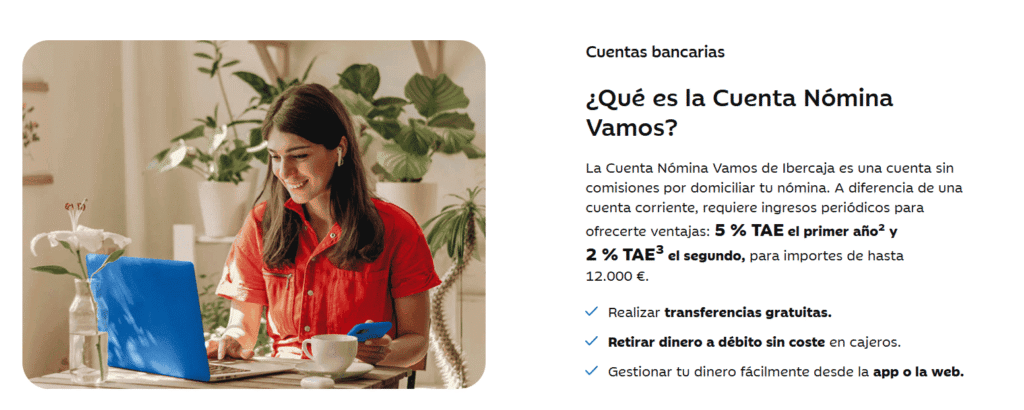
1️⃣0️⃣ Ibercaja Cuenta Vamos
Ibercaja Cuenta Vamos ofrece una de las rentabilidades más altas de esta comparativa: hasta un 5,00 % TAE sobre un saldo de 12.000 €. A diferencia de la mayoría de cuentas de este ranking, está pensada para quienes buscan convertirla en su banco principal, ya que exige una mayor vinculación con la entidad para acceder a la máxima remuneración. Si ya tienes previsto domiciliar la nómina y utilizar la cuenta de forma habitual, puede convertirse en una opción muy interesante.
Lo mejor
✅ 5,00 % TAE sobre un saldo de hasta 12.000 €.
✅ Protección del Fondo de Garantía de Depósitos de España hasta 100.000 € por titular.
✅ Rentabilidad muy superior a la media del mercado.
¿Para quién la recomendamos?
👉🏻 Puede tener sentido para quienes ya tienen previsto domiciliar la nómina y utilizar Ibercaja como banco principal.
👉🏻 También puede ser una buena opción si no te importa cumplir los requisitos exigidos a cambio de obtener una rentabilidad difícil de encontrar en otras cuentas remuneradas.
¿Por qué la hemos incluido?
Ibercaja ocupa la última posición de este ranking porque priorizamos las cuentas que combinan una buena rentabilidad con pocas condiciones. Aun así, si puedes cumplir todos los requisitos, su remuneración sigue siendo una de las más atractivas del mercado.
Por eso, solo la recomendaríamos si ya tienes pensado utilizar Ibercaja como banco principal o sabes que vas a cumplir esos requisitos de forma habitual. En caso contrario, existen alternativas con una rentabilidad algo menor, pero mucho más sencillas de mantener.
💡 Si tuviera que resumir esta comparativa en una idea, sería esta: no elijas una cuenta remunerada solo porque ofrezca la TAE más alta. Fíjate también en cuánto dinero remunera, qué condiciones exige y si realmente encaja con la forma en la que gestionas tus ahorros. Esa combinación es la que marcará la diferencia a largo plazo.
¿En qué debes fijarte antes de elegir una cuenta remunerada?
La mejor cuenta remunerada no siempre es la que ofrece el tipo de interés más alto. Antes de contratar una, conviene comparar la rentabilidad, el importe máximo remunerado, las condiciones para conseguir ese interés, la protección del Fondo de Garantía de Depósitos y la disponibilidad del dinero.
📈 La rentabilidad (TAE)
La TAE (Tasa Anual Equivalente) es el indicador que mejor refleja la rentabilidad real de una cuenta remunerada, ya que tiene en cuenta el tipo de interés y la frecuencia con la que se pagan los intereses.
En nuestra experiencia, muchos ahorradores empiezan comparando únicamente el porcentaje. Sin embargo, cuando analizan el límite remunerado o los requisitos para conseguir esa rentabilidad, descubren que no siempre la cuenta que más paga es la que más les conviene.
💵 El importe máximo remunerado
No todas las cuentas remuneran la misma cantidad de dinero. Algunas aplican el tipo de interés únicamente sobre los primeros 10.000 o 50.000 euros, mientras que otras permiten obtener rentabilidad sobre importes mucho más elevados.
Si dispones de una cantidad importante de ahorro, este aspecto puede ser tan importante como la propia TAE.
Si solo vas a mantener unos pocos miles de euros, una diferencia de unas décimas en la rentabilidad apenas supondrá unos euros al año. En ese caso, suele compensar más elegir una cuenta sencilla y sin condiciones.
✅ Las condiciones para conseguir la rentabilidad
Muchas cuentas remuneradas reservan su mejor oferta a los nuevos clientes, mientras que otras exigen domiciliar la nómina, utilizar la tarjeta o cumplir determinados requisitos de vinculación.
Antes de contratar una cuenta, asegúrate de que podrás mantener esas condiciones en el tiempo. En algunos casos, una rentabilidad algo menor puede compensar si la cuenta resulta mucho más sencilla de utilizar.
🛡️ La protección del dinero
Si eliges una cuenta bancaria, comprueba que esté cubierta por un Fondo de Garantía de Depósitos, que protege hasta 100.000 € por titular y entidad en caso de insolvencia del banco.
En cambio, si optas por un broker que remunera el efectivo, conviene revisar cómo se protege ese dinero, ya que el sistema de cobertura puede ser diferente.
⬇️ La liquidez
Una de las principales ventajas de las cuentas remuneradas es que, por lo general, puedes disponer de tu dinero cuando lo necesites sin perder la rentabilidad generada hasta ese momento.
No obstante, algunas entidades pueden establecer limitaciones en determinados movimientos o condiciones específicas de funcionamiento, por lo que siempre conviene revisar la información antes de contratar.
Las cuentas remuneradas son una buena opción si priorizas la liquidez, pero también existen otras opciones como los fondos monetarios.
💳 Las comisiones
Antes de abrir una cuenta remunerada, comprueba si aplica comisiones de mantenimiento, administración o por determinados servicios. Muchas de las cuentas que aparecen en este ranking no cobran comisiones si se cumplen sus condiciones, pero conviene revisar siempre la información de cada entidad antes de contratar.
Cuenta remunerada española o europea: ¿cuál elegir?
No existe una respuesta única. Tanto las cuentas remuneradas españolas como las europeas pueden ser una buena opción, siempre que estén respaldadas por una entidad regulada y cuenten con un sistema de protección de depósitos. La diferencia suele estar más en las condiciones y la rentabilidad que en el país de origen.
Las cuentas remuneradas de bancos españoles ofrecen la ventaja de operar con entidades conocidas y estar cubiertas por el Fondo de Garantía de Depósitos de España, que protege hasta 100.000 € por titular y entidad en caso de insolvencia.
Por su parte, muchas entidades europeas también están adheridas al sistema de garantía de depósitos de su país, con una cobertura equivalente de hasta 100.000 €, ya que esta protección está armonizada dentro de la Unión Europea.
👉🏻 En la práctica, la principal diferencia suele encontrarse en la operativa, el idioma o las condiciones de cada entidad, más que en la seguridad del dinero.
Cómo sacar el máximo partido a una cuenta remunerada
Abrir una cuenta remunerada es solo el primer paso. Para obtener la mayor rentabilidad posible, también conviene elegir bien cuánto dinero depositar, revisar las condiciones periódicamente y aprovechar las promociones cuando realmente compensen:
🪙 No superes el saldo máximo remunerado: muchas cuentas remuneradas solo aplican el tipo de interés hasta un determinado importe. Si depositas más dinero del límite establecido, el exceso puede no generar intereses o hacerlo a un tipo inferior.
📄 Revisa las condiciones de vez en cuando: las cuentas remuneradas pueden modificar su rentabilidad o sus requisitos con el paso del tiempo. Revisarlas cada cierto tiempo te permitirá comprobar si sigue siendo la mejor opción o si ha aparecido una alternativa más interesante.
🔥 Aprovecha las promociones, pero no las persigas: algunas entidades ofrecen una rentabilidad superior durante los primeros meses o únicamente para nuevos clientes. Las promociones para nuevos clientes pueden ser interesantes, pero no deberían ser el único motivo para elegir una cuenta. Antes de contratarla, merece la pena comprobar qué ocurrirá cuando termine la oferta inicial.
💰 Si tienes mucho ahorro, puedes combinar varias cuentas: si dispones de un patrimonio elevado, repartir el dinero entre varias cuentas remuneradas puede ayudarte a aprovechar mejor los límites de remuneración y diversificar el riesgo entre distintas entidades.
En nuestra opinión, una buena cuenta remunerada es aquella que puedes mantener sin esfuerzo. Una rentabilidad ligeramente superior pierde parte de su atractivo si para conseguirla tienes que cumplir requisitos que no encajan con tu forma de operar.
Preguntas frecuentes sobre las mejores cuentas remuneradas de 2026
¿Cuál es la mejor cuenta remunerada actualmente?
No existe una única respuesta, ya que depende de tus necesidades. Si buscas un buen equilibrio entre rentabilidad, pocas condiciones y un límite remunerado amplio, opciones como Bank Norwegian o B100 Save son de las más interesantes. Si priorizas la máxima rentabilidad y no te importa cumplir requisitos, Ibercaja Cuenta Vamos puede ser una alternativa.
¿Las cuentas remuneradas tienen algún riesgo?
Si la cuenta pertenece a un banco adherido a un Fondo de Garantía de Depósitos, el dinero está protegido hasta 100.000 € por titular y entidad en caso de insolvencia. En el caso de algunos brokers que remuneran el efectivo, como los incluidos en este ranking, la protección puede funcionar de forma diferente, por lo que conviene revisar las condiciones antes de contratar.
¿Hay que pagar impuestos por una cuenta remunerada?
Sí. Los intereses que genera una cuenta remunerada tributan como rendimientos del capital mobiliario y forman parte de la base imponible del ahorro. En la mayoría de los casos, la propia entidad practica la retención correspondiente, aunque conviene revisar la información fiscal facilitada por el banco.
¿Puedo tener varias cuentas remuneradas al mismo tiempo?
Sí. No existe un límite en el número de cuentas remuneradas que puedes abrir. De hecho, algunas personas utilizan varias entidades para aprovechar diferentes promociones o distribuir su ahorro entre distintos bancos.
¿Cada cuánto cambian los intereses de una cuenta remunerada?
Depende de cada entidad. Algunas mantienen la misma rentabilidad durante largos periodos, mientras que otras revisan sus condiciones con más frecuencia. Por eso es recomendable comprobar periódicamente si la cuenta sigue ofreciendo una rentabilidad competitiva.
¿Qué cuenta remunerada elegir si no quiero domiciliar la nómina?
Si prefieres evitar cualquier tipo de vinculación, existen varias opciones interesantes. En este ranking destacan Bank Norwegian, B100 Save o Renault Bank, ya que permiten obtener una buena rentabilidad sin necesidad de domiciliar la nómina ni contratar productos adicionales.